
Gedankenexperiment: Im Herbst entscheidet die Geschäftsführung eines Industriebetriebs mit 150 Leuten über eine neue Laseranlage. Der Plan für das nächste Jahr sagt 1,9 Millionen Euro Betriebsergebnis, und die Anlage trägt sich, solange es nicht unter 1,3 Millionen fällt. So entstehen in den meisten Betrieben Entscheidungen: aus einem Plan, einer Tabelle und einem Bauchgefühl. Worauf das alles steht, fragt selten jemand laut.
Wer Entscheidungen auf Zahlen stellen will, muss zwei Arten von Unsicherheit auseinanderhalten: Zufall, gegen den man sich nur absichern kann, und Nichtwissen, das sich durch Messen verringern lässt. Eine Monte-Carlo-Simulation trennt beides. Der Nutzen geht aber weiter: Die Annahmen hinter einer Entscheidung werden sichtbar, man merkt, wann eine wackelt, und man kann im Modell ausprobieren, was eine Änderung bewegt und wie stark.
Eine Wahrscheinlichkeit ohne die Angabe, wie viel davon Nichtwissen ist, ist keine Antwort.
Was ist der Unterschied zwischen Zufall und Nichtwissen?
Wie viel die Kunden im nächsten Jahr bestellen, wird sich zeigen. Wissen kann man es nicht, nur sich absichern: mit Rücklagen, flexiblen Schichten, einem zweiten Standbein. Das ist Zufall, in der Fachsprache aleatorische Unsicherheit, vom lateinischen Wort für Würfel.
Anders die Frage, was ein Teil in der eigenen Fertigung wirklich kostet. Die Zahl gibt es, sie ist nur nicht bekannt, weil die Nachkalkulation Lücken hat. Das ist Nichtwissen, epistemische Unsicherheit, und es lässt sich verringern: durch eine Messung, ein Gespräch, eine Auswertung (Der Kiureghian & Ditlevsen, 2009). Wer beides in einen Topf wirft, bekommt eine Zahl, die sich weder verbessern noch verteidigen lässt.
Erst die Landkarte, dann die Zahl
Der übliche Weg beginnt mit der Prognose: Wie wird das Jahr? Der bessere beginnt mit einer Landkarte. Was kann passieren, was hängt woran, und welche Annahmen tragen die Entscheidung, sodass sie kippt, wenn eine nicht hält? Die Planungsforschung nennt sie tragende Annahmen (Dewar et al., 1993).
Im Beispiel sind es vier Treiber: Stahlpreis, Energiekosten, Auftragseingang und Personal, jeder mit drei Zahlen für den schlechten, den typischen und den guten Fall. Bei jeder Zahl steht, woher sie kommt: gemessen, geschätzt oder nur angenommen. Drei Entwicklungen könnten das Jahr kippen: ein Stahlschock, ein Energiewinter, eine Delle bei den Aufträgen.
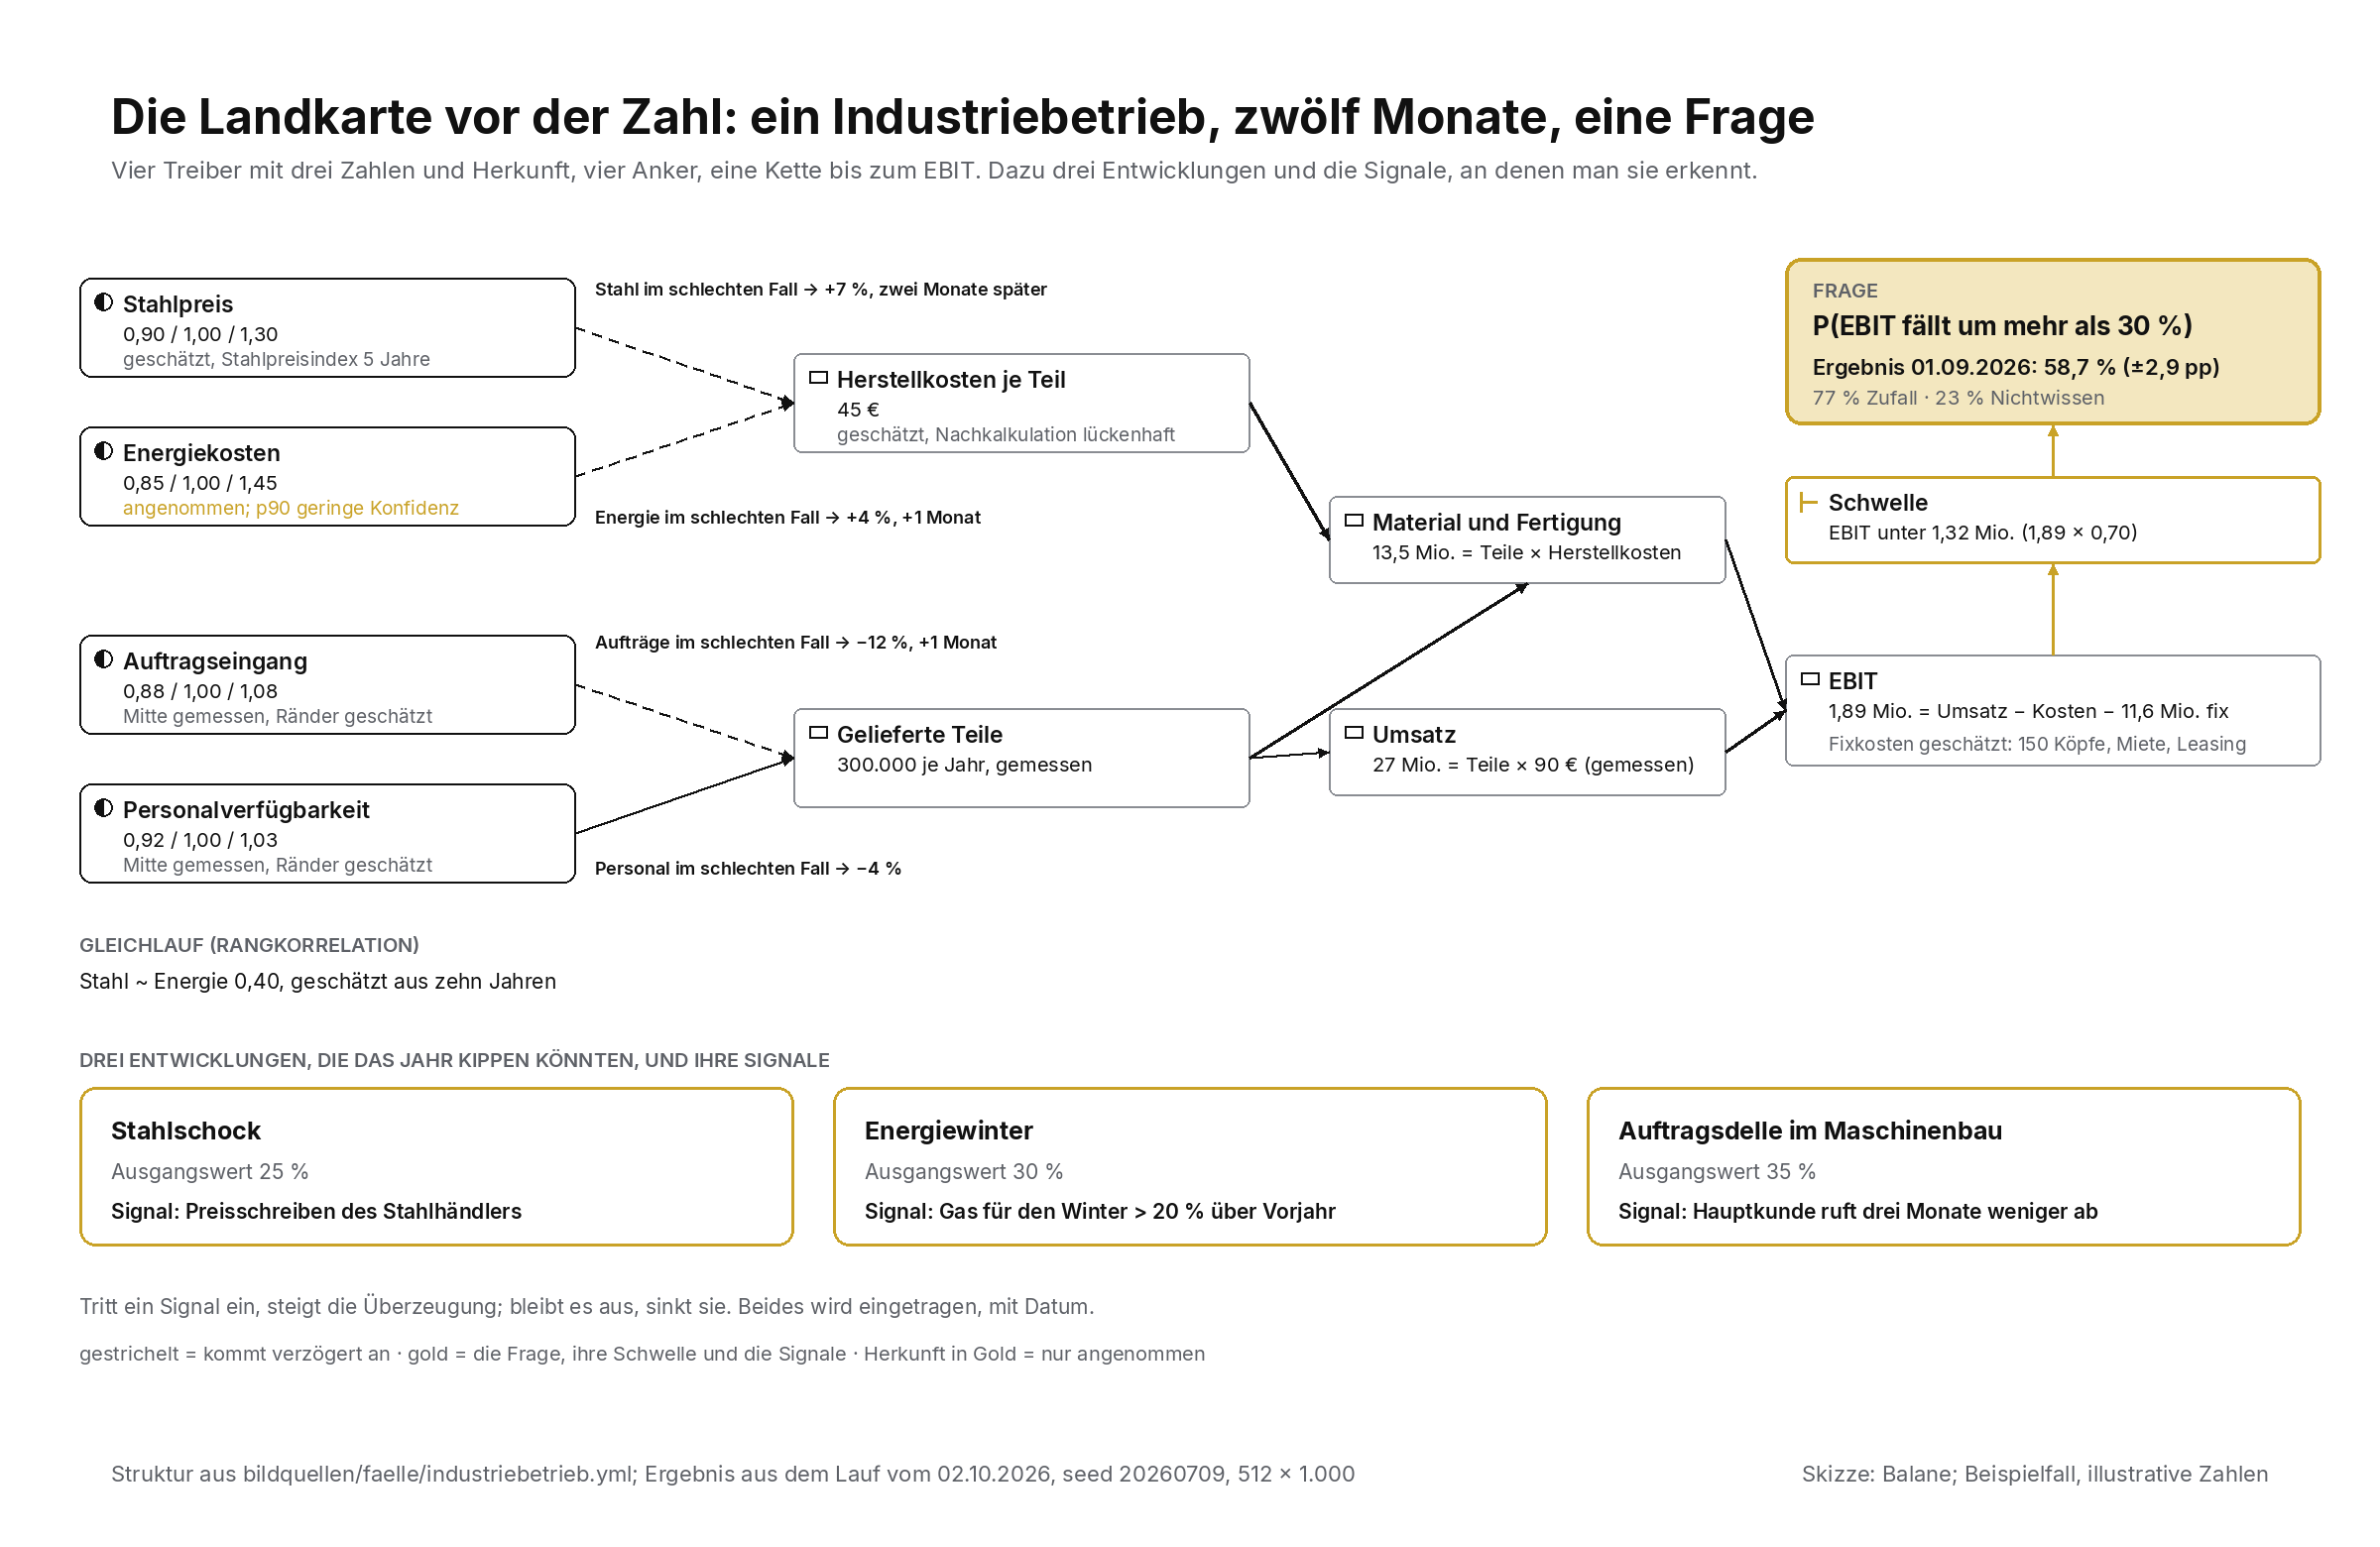
Die Landkarte vor der Zahl: vier Treiber, zwei Anker je Wirkung, eine Frage mit Schwelle und drei Entwicklungen, jede mit dem Signal, an dem man sie erkennt.
Die Simulation spielt das Jahr dann viele tausend Mal durch, außen mit wechselnden Annahmen, innen mit wechselndem Zufall, und zählt, wie oft das Ergebnis unter die Schwelle fällt. Am 1. September sind es 58,7 %; 77 % dieser Unsicherheit sind Zufall, 23 % Nichtwissen. Der Plan ist dabei der gute Tag: In der Mitte aller Durchläufe landen nicht 1,9, sondern 0,9 Millionen, weil die Risiken einseitig nach unten zeigen.
Woran merkt man, dass sich die Lage ändert?
Zu jeder Entwicklung, die das Jahr kippen könnte, gehört ein Signal, das man vorher festlegt (Dewar et al., 1993). Für den Stahlschock ist es das Preisschreiben des Händlers, für den Energiewinter der Terminpreis für Gas, für die Auftragsdelle der Abruf des Hauptkunden. Tritt ein Signal ein, steigt die Überzeugung, dass die Entwicklung kommt. Bleibt es aus, sinkt sie, und das wird oft übersehen: Auch ein Signal, das ausbleibt, ist eine Information.
Bis zum 20. September passiert dreierlei. Der Stahlhändler kündigt 8 % Aufschlag an, Gas für den Winter kostet 22 % mehr als vor einem Jahr, und der Hauptkunde ruft unverändert aus seinem Rahmenvertrag ab. Die Überzeugungen verschieben sich: Stahlschock von 25 auf 44 %, Energiewinter von 30 auf 43 %, Auftragsdelle von 35 auf 30 %.
Die Wahrscheinlichkeit, unter die Schwelle zu fallen, liegt danach bei 58,4 % statt 58,7 %. Die Zahl bleibt gleich, die Lage nicht. Vorher kam das Risiko von einer Seite, jetzt liegen Aufträge, Energie und Stahl fast gleichauf, und die richtige Reaktion ist eine andere: Kosten absichern statt nur den Vertrieb anzutreiben.
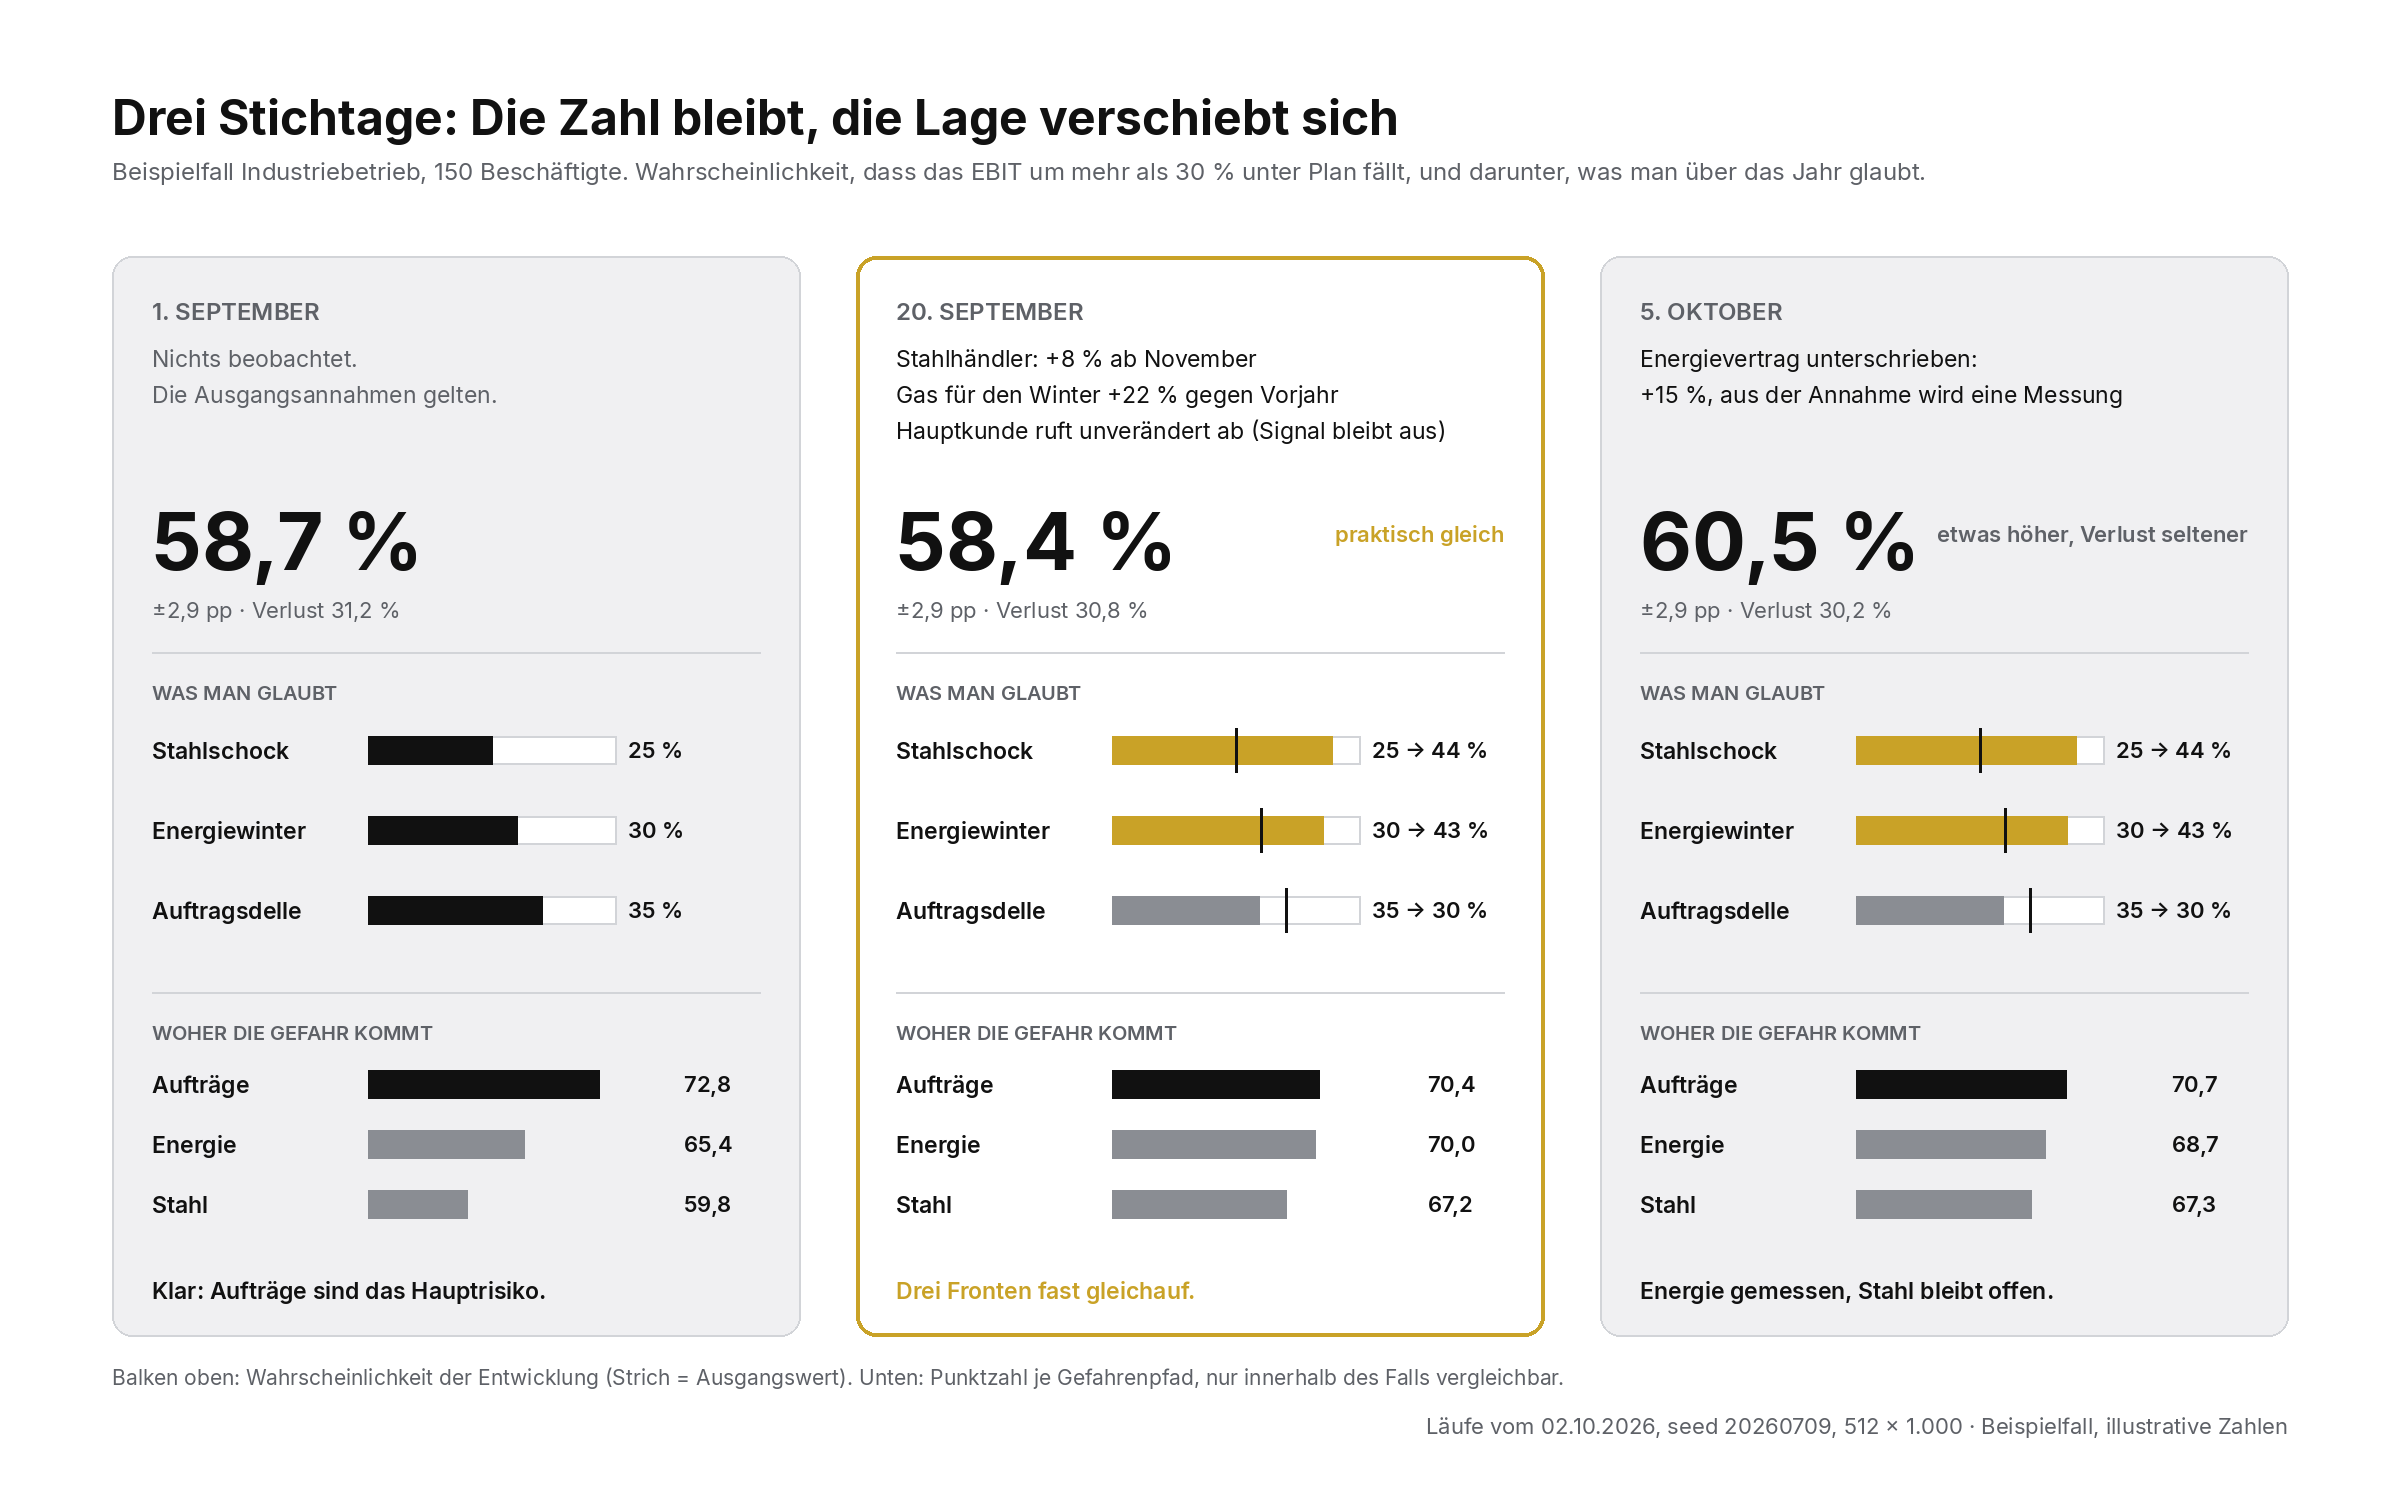
Die Prognose bewegt sich kaum, die Einordnung darunter schon: Zwei Kostenrisiken steigen, die Auftragsdelle wird unwahrscheinlicher, weil ein Signal ausbleibt.
Was sollte man als Nächstes messen?
Eine Messung ist so viel wert, wie sie eine Entscheidung verändern kann (Howard, 1966). Am 1. Oktober unterschreibt der Betrieb seinen Energievertrag, und aus einer Annahme wird eine gemessene Zahl. Der schlechte Fall wird milder, minus 1,45 statt minus 1,64 Millionen: Messen macht die Lage nicht besser, aber klarer.
Danach stehen oben auf der Liste der Stahlpreis und gleichauf die Herstellkosten je Teil. Das zweite ist keine Frage an den Markt, sondern an die eigene Nachkalkulation. Hubbard (2014) nennt das Muster Measurement Inversion: Die meiste Aufmerksamkeit bekommen oft die Zahlen, deren Messung am wenigsten bringt.
Welcher Hebel wirkt wie stark?
Die Geschäftsführung muss nicht auf eine Prognose von außen warten, sie kann selbst durchspielen, was eine Änderung bewegt. Gerechnet wird auf denselben gewürfelten Jahren wie die Basis, damit der Unterschied vom Hebel kommt und nicht vom Zufall.
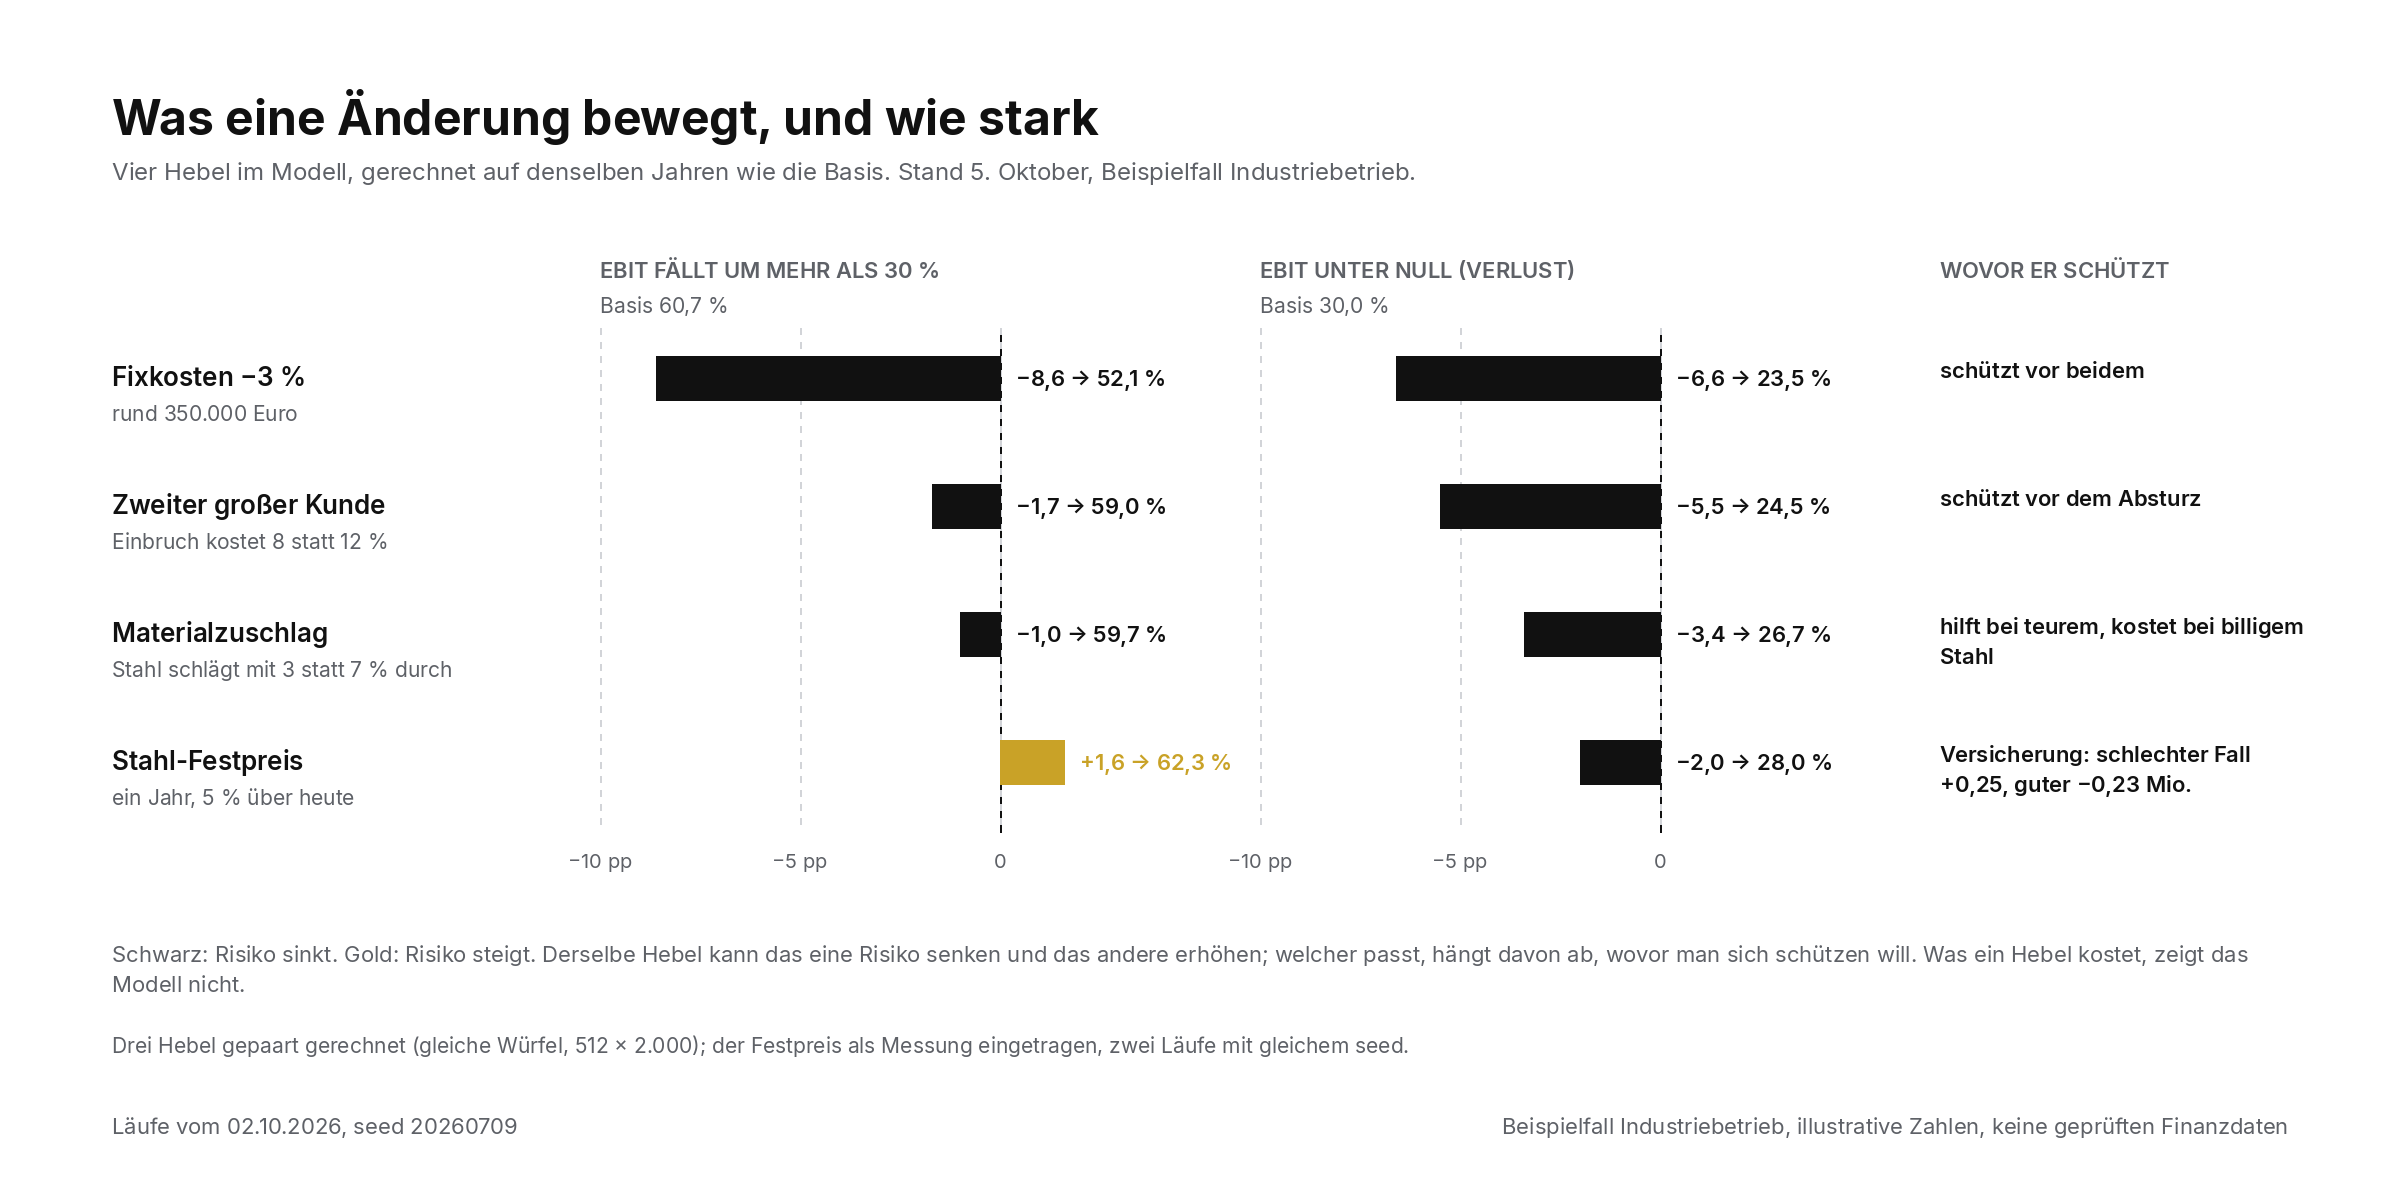
Derselbe Hebel kann ein Risiko senken und ein anderes erhöhen: Welcher passt, hängt davon ab, wovor man sich schützen will.
Fixkosten um 3 % zu senken, rund 350.000 Euro, drückt beide Risiken am stärksten. Ein zweiter großer Kunde ändert am mäßigen Rückgang wenig, senkt das Verlustrisiko aber fast genauso stark. Ein Festpreis für Stahl wirkt wie eine Versicherung: Der schlechte Fall wird milder, der gute schlechter, ein mäßiger Rückgang sogar etwas wahrscheinlicher. Was ein Hebel kostet, zeigt das Modell nicht; das bleibt eine Entscheidung.
Ein Kreislauf statt einer Prognose
So entsteht ein Kreislauf: Landkarte zeichnen, Signale festlegen, eintragen, was passiert, neu rechnen, Hebel prüfen, entscheiden. Wer Qualitätsmanagement kennt, erkennt den PDCA-Kreis wieder, nur für Annahmen statt für Prozesse. Zwei Regeln halten ihn ehrlich.
Erstens ist nicht jede Bewegung ein Signal. Die Rechnung hat selbst eine Unschärfe von gut 2 Prozentpunkten, und wer auf jeden Punkt reagiert, jagt Rauschen; ein fester Rhythmus, etwa monatlich, hilft. Zweitens muss sich der Kreis schließen: Erst der Abgleich zwischen dem, was das Modell gesagt hat, und dem, was eingetreten ist, zeigt über viele Ergebnisse, wie weit man ihm trauen kann (Tetlock & Gardner, 2015).
Was Zahlen leisten, und was nicht
Der größte Vorteil ist nicht die Wahrscheinlichkeit, sondern dass Annahmen ausgesprochen werden. Wer „Stahl im schlechten Fall plus 30 %, geschätzt“ hinschreibt, macht sich angreifbar, und genau das ist gewollt: Man streitet über Herkunft und Spanne statt über Bauchgefühle. Später lässt sich nachvollziehen, ob eine Entscheidung schlecht war oder nur ihr Ergebnis (Howard, 1988; Duke, 2018).
Die Nachteile sind ebenso real. 58,7 % klingt nach Wissen und ist doch nur eine Einordnung unter heutigen Annahmen. Was sich schlecht beziffern lässt, etwa ein Kunde, der unzufrieden wirkt, fällt leicht aus dem Modell. Und kein Modell ist klüger als seine Annahmen; deshalb gehört zu jeder Zahl ihre Herkunft.
Häufige Missverständnisse
„Mehr Durchläufe machen die Prognose sicherer.“ Sie schärfen nur die Rechengenauigkeit. Das Nichtwissen bleibt gleich, bis jemand misst.
„Dafür braucht man erst perfekte Daten.“ Drei Zahlen je Treiber und ihre ehrliche Herkunft reichen für den Anfang. Die Rechnung zeigt dann, welche Daten sich lohnen.
Was heißt das für den eigenen Betrieb?
Für die nächste größere Entscheidung braucht es keine Software, sondern fünf Fragen:
Welche drei bis fünf Annahmen tragen die Entscheidung?
Ist jede davon gemessen, geschätzt oder nur angenommen?
Woran würden wir merken, dass eine kippt?
Welcher Hebel würde am meisten bewegen, und wovor schützt er?
Welche Zahl im eigenen Haus kennen wir schlechter, als wir glauben?
Eine Simulation lohnt sich, sobald eine Entscheidung an einer Schwelle hängt: eine Investition, die sich nur ab einem bestimmten Ergebnis trägt, die Liquidität bis zum Frühjahr, eine Bedingung im Kreditvertrag. Für Fragen ohne Schwelle wie „Wie wird das Jahr?“ bringt sie wenig. Und wenn niemand einen schlechten und einen guten Fall nennen kann, fehlt zuerst Wissen, keine Rechnung.
-
Drei Zahlen werden eine Verteilung. Kaum jemand kann eine Verteilungsfamilie nennen, fast jeder kann p10, p50 und p90 schätzen: den Wert, der in einem von zehn Fällen unterschritten wird, den mittleren und den, der in einem von zehn Fällen überschritten wird. Die Familie wird daraus abgeleitet. Lognormal- und Student-t-Verteilungen eignen sich dafür schlecht, weil beim Anpassen an drei Quantile die Streuung explodiert; in einem dokumentierten Test lag das p99,9 einer log-Student-t bei 55 mal Basis (Balane GmbH, 2026). Ein Metalog ist linear in seinen Koeffizienten, drei Quantile legen drei Terme exakt fest (Keelin, 2016).
Grenzen sind nicht harmlos. Hält man p10, p50 und p90 fest und schiebt die untere Grenze von 0 auf 0,9, wandert das implizierte p99,9 von 2,8 auf 13,6 mal Basis. Unter einer Log-Transformation kappt eine Grenze nicht nur links, sie schiebt Masse nach rechts. Deshalb sollte jede Anpassung die Randwerte melden, die sie impliziert.
Wie weit Annahmen wandern. Zwischen den Ständen des Wissens streut eine Annahme nach ihrer Herkunft: gemessen etwa ±2 %, geschätzt ±12 %, angenommen ±35 %. Diese Tabelle ist gewählt, nicht gemessen, und das sollte jede Auswertung dazusagen.
Anker hängen an Spannen. Eine Beziehung wie „Stahl im schlechten Fall, also beim p90, hebt die Herstellkosten um 7 %“ wird in eine Elastizität übersetzt, und die hängt an der Spanne des Treibers. Wer einen Festpreis als neue, enge Spanne einträgt, rückt das p90 nah an die Mitte und vervielfacht damit die Wirkung. Ein Festpreis gehört deshalb als Messung in das Ereignisprotokoll, nicht als neue Spanne in das Modell.
Gepaart vergleichen. Ein Hebel wird auf denselben gewürfelten Jahren gerechnet wie die Basis, der Unterschied wird je Durchlauf gebildet und erst danach ausgewertet. Rechnet man beide getrennt, verschwindet ein Effekt von 2 Prozentpunkten im Rauschen jeder einzelnen Rechnung.
Gemeinsam ausfallen. Stahl und Energie steigen oft zusammen. Die übliche Gauß-Copula unterstellt aber, dass Extreme sich entkoppeln, je weiter man in den Rand geht, egal wie hoch die Korrelation ist. Eine t-Copula behebt das mit einer einzigen zusätzlichen Zahl: Bei Rangkorrelation 0,55 und sechs Freiheitsgraden liegt die Randabhängigkeit bei 0,18 statt 0.
Zerlegung und Fehlerbalken. Die Trennung folgt aus dem Satz von der totalen Varianz: Zufall ist das Mittel der Streuung innerhalb der Stände, Nichtwissen die Streuung der Mittel zwischen ihnen. Der Fehlerbalken hat drei Teile, Welten durch M, Würfe durch N und eine Wechselwirkung; der Würfelteil ist allen Ständen gemeinsam, mehr Stände verkleinern ihn nicht. Die Messliste zieht ab, was Rauschen allein erklärt: im Beispiel am 5. Oktober 9 Prozentpunkte aus 19 Anpassungen auf 512 Ständen.
Offenlegung: Die Rechnungen stammen aus Balane Studio, einem Werkzeug der Balane GmbH, deren Geschäftsführer der Autor ist. Balane Studio ist noch nicht erschienen; der Autor testet es derzeit selbst, eine Beta ist in Vorbereitung. Der Industriebetrieb ist ein Beispielfall mit illustrativen Zahlen, keine geprüften Finanzdaten.
Quellen
Balane GmbH. (2026). forecast-studio-engine: Concepts [Unveröffentlichte technische Dokumentation].
Der Kiureghian, A. & Ditlevsen, O. (2009). Aleatory or epistemic? Does it matter? Structural Safety, 31(2), 105–112. https://doi.org/10.1016/j.strusafe.2008.06.020
Dewar, J. A., Builder, C. H., Hix, W. M. & Levin, M. H. (1993). Assumption-based planning: A planning tool for very uncertain times (MR-114-A). RAND. https://doi.org/10.7249/MR114
Duke, A. (2018). Thinking in bets: Making smarter decisions when you don’t have all the facts. Portfolio.
Howard, R. A. (1966). Information value theory. IEEE Transactions on Systems Science and Cybernetics, 2(1), 22–26. https://doi.org/10.1109/TSSC.1966.300074
Howard, R. A. (1988). Decision analysis: Practice and promise. Management Science, 34(6), 679–695. https://doi.org/10.1287/mnsc.34.6.679
Hubbard, D. W. (2014). How to measure anything: Finding the value of „intangibles“ in business (3. Aufl.). Wiley.
Keelin, T. W. (2016). The metalog distributions. Decision Analysis, 13(4), 243–277. https://doi.org/10.1287/deca.2016.0338
Tetlock, P. E. & Gardner, D. (2015). Superforecasting: The art and science of prediction. Crown.